Domain partyflyer24.de kaufen?
Wir ziehen mit dem Projekt
partyflyer24.de um.
Sind Sie am Kauf der Domain
partyflyer24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain partyflyer24.de kaufen?
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **

Ähnliche Suchbegriffe für Hypothek
Top-Angebote
Produkte zum Begriff Hypothek:
-
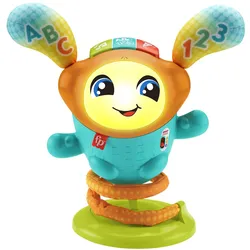
Fisher-Price DJ Hüpfi Lernspielzeug für Kleinkinder, Musik & GeräuscheDas interaktive Lernspielzeug DJ Hüpfi von Fisher-Price ist ein musikalischer Tanzpartner, der mit Lichtern, Melodien und Geräuschen zum gemeinsamen Spielen einlädt. Es ist für Kinder ab 9 Monaten geeignet. mit mehr als 75 Melodien, Klängen und Sätzen drei Smart Stages-Lernstufen zu den Themen ABC, Farben, Zählen von 1 bis 10 und Gegensätze lustiger Hüpfspaß dank der Federung an der Unterseite mit praktischer Mikrofontaste für eigene Aufnahmen Dieses farbenfrohe Spielzeug bringt mit seinem Federmechanismus Leben ins Kinderzimmer. Durch das Drücken der verschiedenen Tasten werden unterschiedliche Lerninhalte und musikalische Elemente aktiviert. Die Smart Stages-Technologie ermöglicht es, die Spielstufen an die Entwicklung des Kindes anzupassen, sodass der Lernspaß lange erhalten bleibt. Batterien sind bereits im Lieferumfang enthalten.39,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Omnitronic Curved Mobile Event Stand DJ TischLeicht zu transportieren, Leichtes Stahlrahmengestell, Schnelle Montage ohne Werkzeug, Abnehmbare & waschbare Stoffverkleidung für bequeme Reinigung, Max. Tragfähigkeit: 50 kg, Abmessungen Ablage (B x T): 162 x 74 cm,349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tama Club Jam Flyer -ISP Indigo SparkleTama Club Jam Flyer, Kesselsatz, LJK44S-ISP, Pappelkessel (9-lagig / 8mm), Farbe: Indigo Sparkle, folierte Kessel, naturfarbene Spannreifen für Bass Drum, Konfiguration: 14"x10" Bass Drum, 08"x06" Tom, 10"x09" Standtom, 10"x05" Snare, inklusive Tomhalter und Bass Drum Lifter459,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **


Welche Hypothek muss amortisiert werden?
Welche Hypothek muss amortisiert werden? Dies hängt davon ab, welche Hypothekenzahlung fällig ist und wie lange sie noch aussteht. Die Amortisation bezieht sich auf die schrittweise Tilgung einer Hypothek durch regelmäßige Zahlungen. Es ist wichtig, den Tilgungsplan zu überprüfen, um festzustellen, welche Hypothek als nächstes amortisiert werden muss. Durch die regelmäßige Tilgung wird der Hypothekenschuldenstand reduziert und das Eigenkapital im Haus erhöht. **
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
Top-Angebote
Produkte zum Begriff Hypothek:
-
Omnitronic BOOZ Event Stand - DJ-ZubehörOmnitronic liefert dir mit diesem portablen Pult einen professionellen Look für deine DJ-Gigs. Der stabile Klapprahmen bietet dir eine Arbeitsfläche von 1150 x 50 cm. Die Arbeitshöhe beträgt 94 cm. Der Aufbau ist in drei einfachen Schritten erledigt. Im Lieferumfang ist eine praktische Transporttasche enthalten.Sehr stabiles Stahl-RahmengestellKlappbar und leicht zu transportierenPerforierte Ablage für eine optimale LuftzirkulationDJ-Equipment mitsamt Kabellage kann unauffällig verdeckt werdenVorbereitete KabeldurchführungenMit Kunststoffclip für KabelführungDer Artikel wird vormontiert ausgeliefertEinfach aufzubauenFür Anwendungsgebiete wie zum Beispiel: Mobile DJ ́s / AlleinunterhalterEinsatzmöglichkeit: StehendTasche: 2 x SchulterriemenLieferumfang: 1x Ständer; 1x Tasche; 4x Befestigungsclip; 1x BedienungsanleitungMaximale Last: Verteilt 100 kgAufnahmesystem: 2x 60 mm x 60 mmMaterial: StahlFarbe: SchwarzAblagefläche: 115 cm x 49;5 cm x 94 cmTransportmaß: 112 cm x 15 cm x 96 cmMaße (B379,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fisher-Price DJ Hüpfi Lernspielzeug für Kleinkinder, Musik & GeräuscheDas interaktive Lernspielzeug DJ Hüpfi von Fisher-Price ist ein musikalischer Tanzpartner, der mit Lichtern, Melodien und Geräuschen zum gemeinsamen Spielen einlädt. Es ist für Kinder ab 9 Monaten geeignet. mit mehr als 75 Melodien, Klängen und Sätzen drei Smart Stages-Lernstufen zu den Themen ABC, Farben, Zählen von 1 bis 10 und Gegensätze lustiger Hüpfspaß dank der Federung an der Unterseite mit praktischer Mikrofontaste für eigene Aufnahmen Dieses farbenfrohe Spielzeug bringt mit seinem Federmechanismus Leben ins Kinderzimmer. Durch das Drücken der verschiedenen Tasten werden unterschiedliche Lerninhalte und musikalische Elemente aktiviert. Die Smart Stages-Technologie ermöglicht es, die Spielstufen an die Entwicklung des Kindes anzupassen, sodass der Lernspaß lange erhalten bleibt. Batterien sind bereits im Lieferumfang enthalten.39,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
-
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
Ähnliche Suchbegriffe für Hypothek
-
Omnitronic Curved Mobile Event Stand DJ TischLeicht zu transportieren, Leichtes Stahlrahmengestell, Schnelle Montage ohne Werkzeug, Abnehmbare & waschbare Stoffverkleidung für bequeme Reinigung, Max. Tragfähigkeit: 50 kg, Abmessungen Ablage (B x T): 162 x 74 cm,349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tama Club Jam Flyer -ISP Indigo SparkleTama Club Jam Flyer, Kesselsatz, LJK44S-ISP, Pappelkessel (9-lagig / 8mm), Farbe: Indigo Sparkle, folierte Kessel, naturfarbene Spannreifen für Bass Drum, Konfiguration: 14"x10" Bass Drum, 08"x06" Tom, 10"x09" Standtom, 10"x05" Snare, inklusive Tomhalter und Bass Drum Lifter459,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tama Club Jam Flyer -AQB Aqua BlueTama Club Jam Flyer, Kesselsatz, LJK44S-AQB, Pappelkessel (9-lagig / 8mm), Farbe: Aqua Blue (AQB), folierte Kessel, naturfarbene Spannreifen für Bass Drum, Konfiguration: 14"x10" Bass Drum, 08"x06" Tom, 10"x09" Standtom, 10"x05" Snare, inklusive Tomhalter und Bass Drum Lifter469,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fehn Musik-Mobile Ocean Club, mehrfarbigLangsam dreht die Spieluhr des Musik-Mobiles Ocean Club von Fehn die niedlichen Tierfiguren im Kreis und wiegt das Baby mit einer sanften Melodie in das Land der Träume. komplettes Musik-Mobile mit Tierfiguren Greiffiguren sind abnehmbar (und waschbar) Musik durch aufziehbare Spieluhr ab der Geburt Obermaterial: Softvelours/Jersey/Baumwolle, Füllung: Polyesterwatte Die weichen Greiffiguren – der niedlicher Bär und der drollige Hase mit den langen Ohren – lassen sich abnehmen. So können die Kleinen auch mit ihnen spielen oder aber die Großen können sie bei 30 Grad in der Waschmaschine waschen. Das Musik-Mobile Ocean Club von Fehn ist in weichen Strukturen und bunten Farben gehalten. Unsere Spieluhren werden mit sortierten Melodien ausgeliefert. Diese Melodien sind: Brahms Wiegenlied Mozarts Wiegenlied Schuberts Wiegenlied Schlaf, Kindlein, Schlaf Guter Mond Weißt du wieviel Sternlein stehen39,99 €*Versand: 1,99 €Sichere Weiterleitung zum Anbieter
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **
-
Welche Hypothek muss amortisiert werden?
Welche Hypothek muss amortisiert werden? Dies hängt davon ab, welche Hypothekenzahlung fällig ist und wie lange sie noch aussteht. Die Amortisation bezieht sich auf die schrittweise Tilgung einer Hypothek durch regelmäßige Zahlungen. Es ist wichtig, den Tilgungsplan zu überprüfen, um festzustellen, welche Hypothek als nächstes amortisiert werden muss. Durch die regelmäßige Tilgung wird der Hypothekenschuldenstand reduziert und das Eigenkapital im Haus erhöht. **
-
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.